ANGMCB · CNPJ 60.976.364/0001-33SCS Quadra 1, Bloco L, Sala 905 · Brasília-DFANGMCB@MYYAHOO.COM
Logomarca oficial da Associação Nacional dos Guardas Civis Municipais Classistas do Brasil — ANGMCB
Guardas civis municipais em mobilização pacífica promovida pela ANGMCB

SALÁRIO TEM DATA.
RESPEITO TAMBÉM.

Assine pela fixação do 5º dia útil como data-limite permanente para o pagamento dos servidores municipais ativos, inativos e pensionistas.

APOIAR O ABAIXO-ASSINADOLER A PETIÇÃO

Iniciativa da ANGMCB · Participação popular com fundamento no art. 64 da Constituição do Estado da Bahia.

5º DIA ÚTILcomo prazo máximo
30competências calculadas
2029calendário até janeiro
A CAUSA

O anúncio pontual não substitui uma garantia permanente.

Em publicação examinada pela ANGMCB, a Prefeitura informa que a folha de julho seria paga até o 5º dia útil de agosto, “conforme a legislação trabalhista vigente”. A iniciativa reconhece a data, mas deixa questões essenciais sem resposta.

A CLT disciplina diretamente relações de emprego. No regime estatutário, sua utilização pode ocorrer por analogia em decisões judiciais, mas não elimina a necessidade de regra municipal clara. Servidores e famílias precisam de um calendário público, estável e aplicável a todas as competências — não apenas de comunicados mensais.

Destinatários do abaixo-assinado

À Presidência e a todos os membros da Câmara Municipal de Valença.

O protocolo deverá ser dirigido ao Presidente da Casa e encaminhado, para ciência e apreciação, aos demais vereadores e vereadoras relacionados pelo portal oficial na Legislatura 2025–2028.

Endereçamento sugerido

AO EXCELENTÍSSIMO SENHOR VEREADOR BERTOLINO DE JESUS JÚNIOR, PRESIDENTE DA CÂMARA MUNICIPAL DE VALENÇA, ESTADO DA BAHIA, E AOS DEMAIS VEREADORES E VEREADORAS DA LEGISLATURA 2025–2028.

Câmara Municipal de Valença · Rua Marechal Floriano Peixoto, nº 174, Centro · Valença-BA · CEP 45.400-000
Telefones institucionais: (75) 3020-0136 / (75) 3020-0137 · camara@valenca.ba.leg.br
Nome parlamentarNome civilFunção / partidoContato oficial divulgado
Bertolino JúniorBertolino de Jesus JúniorPresidentePSDbertolinojr.vereador@valenca.ba.leg.brTel. 3641-3727
Luiz de Serra GrandeLuiz Carlos Muniz AndradeVice-PresidentePRTBluiz.vereador@valenca.ba.leg.brTel. 3641-3727
DiroValdiro Kléber Santos OiticicaSecretário da MesaPSBdiro.vereador@valenca.ba.leg.brTel. 3641-3727
BenéBenedito de Souza SilvaVereadorAVANTEbenedito.vereador@valenca.ba.leg.brTel. 3641-3727
Benvindo da SaúdeBenvindo Sousa LuzVereadorPDTbenvindo.vereador@valenca.ba.leg.brTel. 3641-3727
Ana FragaCrispina Ana Fraga da SilvaVereadoraNOVOvereadora.anafraga@valenca.ba.leg.brTel. (75) 3641-3727
Cristiano do TáxiCristiano Barbosa dos SantosVereadorSOLIDARIEDADEcristiano.vereador@valenca.ba.leg.brTel. 3641-3727
Durval SarmentoDurval Sarmento CostaVereadorNOVOvereador.durval@valenca.ba.leg.brTel. 3941-3727
Fabrício LemosFabrício Fonsêca LemosVereadorPVfabricio.vereador@valenca.ba.leg.brTel. 3641-3727
Lau de LeloHilarino Barreto dos SantosVereadorPODEMOSvereador.lau@valenca.ba.leg.brTel. 3641-3727
Isaías NasctoIsaías dos Santos NascimentoVereadorPVisaias.vereador@valenca.ba.leg.brTel. 3641-3727
Michele EnfermeiraMichele Oliveira RodriguesVereadoraPPvereadora.michele@valenca.ba.leg.brTel. 3641-3727
Pó da PescaRomildo dos SantosVereadorAVANTEvereador.po.da.pesca@valenca.ba.leg.brTel. 3641-3727
Ryan CostaRyan Sousa CostaVereadorPODEMOSryan.vereador@valenca.ba.leg.brTel. 3641-1687
Valter CorreriaValter Lima SilvaVereadorUNIÃOvereador.valter@valenca.ba.leg.brTel. 3641-3727
Referências em formato ABNT

CÂMARA MUNICIPAL DE VALENÇA (BA). Vereadores de Valença-BA: Legislatura 2025–2028. Valença, BA, 23 maio 2026. Disponível em: https://www.valenca.ba.leg.br/processo-legislativo/parlamentares. Acesso em: 5 ago. 2026.

CÂMARA MUNICIPAL DE VALENÇA (BA). Acesso e contatos – CMV. Valença, BA, 13 jul. 2026. Disponível em: https://www.valenca.ba.leg.br/institucional/acesso. Acesso em: 5 ago. 2026.

Calendário preventivo da folha

Datas-limite de agosto de 2026 a janeiro de 2029.

Cada linha mostra o mês trabalhado e o 5º dia útil do mês seguinte. O objetivo é permitir controle público contínuo da folha, inclusive durante o ano eleitoral e a transição administrativa de 2028.

Calendário regularAno eleitoralTransição administrativa

Competências de 2026

Agosto a dezembro

5 meses
Competência salarial5º dia útil no mês seguinteDia da semanaCrédito operacional recomendadoContexto
Agosto/202605/09/2026sábado04/09/2026Antecipação sugerida porque o 5º dia útil cai no sábado.Regular
Setembro/202606/10/2026terça-feira06/10/2026Regular
Outubro/202607/11/2026sábado06/11/2026Antecipação sugerida porque o 5º dia útil cai no sábado.Regular
Novembro/202605/12/2026sábado04/12/2026Antecipação sugerida porque o 5º dia útil cai no sábado.Regular
Dezembro/202607/01/2027quinta-feira07/01/2027Regular

Competências de 2027

Janeiro a dezembro

12 meses
Competência salarial5º dia útil no mês seguinteDia da semanaCrédito operacional recomendadoContexto
Janeiro/202705/02/2027sexta-feira05/02/2027Regular
Fevereiro/202705/03/2027sexta-feira05/03/2027Regular
Março/202706/04/2027terça-feira06/04/2027Regular
Abril/202707/05/2027sexta-feira07/05/2027Regular
Maio/202705/06/2027sábado04/06/2027Antecipação sugerida porque o 5º dia útil cai no sábado.Regular
Junho/202707/07/2027quarta-feira07/07/2027Regular
Julho/202706/08/2027sexta-feira06/08/2027Regular
Agosto/202706/09/2027segunda-feira06/09/2027Regular
Setembro/202706/10/2027quarta-feira06/10/2027Regular
Outubro/202706/11/2027sábado05/11/2027Antecipação sugerida porque o 5º dia útil cai no sábado.Regular
Novembro/202706/12/2027segunda-feira06/12/2027Regular
Dezembro/202707/01/2028sexta-feira07/01/2028Regular

Competências de 2028

Ano eleitoral e transição administrativa

12 meses
Competência salarial5º dia útil no mês seguinteDia da semanaCrédito operacional recomendadoContexto
Janeiro/202805/02/2028sábado04/02/2028Antecipação sugerida porque o 5º dia útil cai no sábado.Ano eleitoral
Fevereiro/202806/03/2028segunda-feira06/03/2028Ano eleitoral
Março/202806/04/2028quinta-feira06/04/2028Ano eleitoral
Abril/202806/05/2028sábado05/05/2028Antecipação sugerida porque o 5º dia útil cai no sábado.Ano eleitoral
Maio/202806/06/2028terça-feira06/06/2028Ano eleitoral
Junho/202806/07/2028quinta-feira06/07/2028Ano eleitoral
Julho/202805/08/2028sábado04/08/2028Antecipação sugerida porque o 5º dia útil cai no sábado.Ano eleitoral
Agosto/202806/09/2028quarta-feira06/09/2028Ano eleitoral
Setembro/202806/10/2028sexta-feira06/10/2028Ano eleitoral
Outubro/202807/11/2028terça-feira07/11/2028Transição eleitoral
Novembro/202806/12/2028quarta-feira06/12/2028Transição eleitoral
Dezembro/202806/01/2029sábado05/01/2029Antecipação sugerida porque o 5º dia útil cai no sábado.Transição eleitoral

Competência de 2029

Janeiro

1 mês
Competência salarial5º dia útil no mês seguinteDia da semanaCrédito operacional recomendadoContexto
Janeiro/202906/02/2029terça-feira06/02/2029Transição eleitoral
01

Feriados considerados

Foram excluídos os feriados nacionais, o 2 de Julho na Bahia e os feriados municipais conhecidos de Valença. Pontos facultativos não foram excluídos. Decretos futuros podem exigir atualização.

02

Último ano do mandato

A Lei de Responsabilidade Fiscal exige gestão planejada e transparente e, no art. 42, veda obrigação sem disponibilidade de caixa nos últimos dois quadrimestres. A eleição não suspende nem reduz o dever de pagar a folha.

03

Datas ainda revisáveis

O calendário eleitoral municipal de 2028 ainda não foi publicado pelo TSE. Por isso, a marcação “transição eleitoral” é apenas uma faixa preventiva a partir da competência de outubro de 2028.

Cálculo atualizado em 4 de agosto de 2026. Antes do protocolo ou uso para cobrança formal, a ANGMCB deve conferir novos feriados e pontos de expediente publicados pelo Município.

Providências requeridas

Seis medidas concretas para transformar promessa em política pública.

01

Indicação legislativa

Que a Câmara instigue o Executivo a enviar projeto de lei fixando o 5º dia útil como prazo máximo, com disciplina para casos de atraso.

02

Mesa de negociação

Abertura de diálogo pacífico entre ANGMCB, representantes dos servidores e gestão municipal.

03

Audiência pública

Apresentação do cronograma da folha pelas áreas municipais de Finanças e Administração, com transparência e controle social.

04

Justificativa em 24 horas

Em caso de atraso, publicação de causa documentada, fluxo de regularização e data prevista de quitação.

05

Fiscalização e representação

Auditoria imediata e comunicação à Câmara, ao Ministério Público e ao TCM-BA quando houver indícios de ilícito, preservado o devido processo.

06

Proteção alimentar e apuração prioritária

Atendimento sigiloso e imediato quando o atraso ameaçar alimentação, medicamentos, moradia ou cuidados de servidor idoso, com deficiência ou de seus dependentes. Indícios concretos de apropriação ou desvio devem ser preservados e comunicados às autoridades competentes.

Verba alimentar e proteção reforçada

O salário sustenta também quem depende do servidor.

O atraso remuneratório pode comprometer alimentação, medicamentos, terapias, moradia e cuidados essenciais. Quando o servidor ou seu dependente é pessoa idosa ou com deficiência, a Administração deve receber a documentação em sigilo, priorizar a resposta e preservar as provas de eventual ilícito.

Estatuto da Pessoa Idosa

Art. 102 da Lei nº 10.741/2003

Tipifica a apropriação ou o desvio de bens, proventos, pensão ou outro rendimento pertencente à pessoa idosa, quando lhes é dada aplicação diversa de sua finalidade. A pena prevista é de reclusão de um a quatro anos e multa.

Consultar texto oficial
Lei Brasileira de Inclusão

Art. 89 da Lei nº 13.146/2015

Tipifica a apropriação ou o desvio de benefícios, remuneração ou outro rendimento pertencente à pessoa com deficiência. A pena é de reclusão de um a quatro anos e multa, com aumento de um terço quando a apropriação ocorre em razão de ofício ou profissão.

Consultar texto oficial
Câmara Municipal

Fiscaliza, requisita informações, instaura procedimentos político-administrativos cabíveis e encaminha indícios.

Associações e sindicatos

Representam os servidores, reúnem documentos, formulam denúncias e acompanham os procedimentos.

TCM-BA

Audita contas, execução orçamentária e regularidade da gestão, adotando medidas dentro de sua competência.

MP-BA e autoridade policial

Recebem os elementos para investigação civil ou criminal e promovem as medidas legalmente cabíveis.

Ministério Público do Trabalho

Atua quando houver relação de trabalho ou interesse coletivo abrangido por sua competência trabalhista.

Tese técnico-jurídica

Rendas, proventos e retenções: proteção patrimonial e apuração baseada em evidências.

Os arts. 43 a 45 do Código Tributário Nacional ajudam a identificar a disponibilidade econômica ou jurídica, a titularidade do rendimento e a responsabilidade da fonte pagadora pela retenção e pelo recolhimento. Esses conceitos orientam a conciliação da folha, a preservação documental e a análise pelas autoridades competentes.

01 · Conceito tributário

Produto do trabalho e acréscimo patrimonial

Para o imposto de renda, o CTN considera renda o produto do capital, do trabalho ou da combinação de ambos e considera proventos os acréscimos patrimoniais não compreendidos nesse conceito. A incidência independe do nome dado à receita, e a fonte pagadora pode ser legalmente responsável por reter e recolher o tributo.

02 · Investigação e controle

Apuração técnica, documentada e fiscalizada

Recebida notícia acompanhada de indícios verificáveis, a autoridade com atribuição deve examinar sua procedência, preservar registros, colher documentos, informações, perícias e depoimentos e apresentar conclusão fundamentada. O delegado conduz juridicamente a investigação, enquanto o Ministério Público exerce o controle externo da atividade policial e pode requisitar diligências e a instauração de inquérito, nos termos do art. 129, VII e VIII, da Constituição.

03 · Pessoa protegida

A lei penal já menciona os rendimentos

O art. 102 do Estatuto da Pessoa Idosa refere-se expressamente a bens, proventos, pensão ou outro rendimento pertencente à pessoa idosa. O art. 89 da Lei Brasileira de Inclusão menciona bens, proventos, pensão, benefícios, remuneração ou outro rendimento pertencente à pessoa com deficiência. A pessoa com TEA é considerada pessoa com deficiência para todos os efeitos legais pela Lei nº 12.764/2012.

04 · Subsunção e prova

Pertencimento, conduta e dolo devem ser demonstrados

O conceito tributário pode auxiliar a reconhecer a origem e a titularidade patrimonial do valor, mas a hipótese criminal depende da correspondência entre fatos e lei: quantia pertencente à pessoa protegida, disponibilidade pelo agente, ato de apropriação ou desvio, destinação indevida e elemento subjetivo exigido. Atraso ou falha administrativa, isoladamente, não bastam. Diante de indícios concretos, a ANGMCB pode requerer diligências contábeis, fiscais e previdenciárias à autoridade policial e ao Ministério Público com atribuição. Em Valença, a representação poderá ser dirigida à Polícia Civil da Bahia e à Promotoria de Justiça competente; se a matéria for federal, caberá encaminhamento à Polícia Federal e ao Ministério Público Federal.

05 · Folha e repasses

Desconto sem repasse exige conciliação imediata

Quando a folha registra desconto previdenciário ou tributário, devem ser conferidos contracheque, empenho, ordem bancária, declaração e guia paga. O não repasse de contribuição previdenciária pode exigir exame do art. 168-A do Código Penal; o não recolhimento de tributo ou contribuição social descontado ou cobrado pode exigir exame do art. 2º, II, da Lei nº 8.137/1990, sempre conforme o regime aplicável e os elementos do caso.

06 · Atuação institucional

Apuração civil, criminal, fiscal e de contas

A Câmara e o controle interno fiscalizam; o TCM-BA audita contas; Receita Federal e regime previdenciário verificam declarações e recolhimentos em suas competências; a autoridade policial apura fatos criminais; e o MP-BA avalia providências civis e penais com independência funcional. Nenhum desses encaminhamentos equivale a condenação antecipada.

Fato a documentarReferência para exame — não conclusão automáticaEncaminhamento técnico
Apropriação ou desvio de valor pertencente a pessoa idosaArt. 102 da Lei nº 10.741/2003Autoridade policial e MP-BA, com prova da titularidade, destinação e dolo.
Apropriação ou desvio de remuneração ou rendimento pertencente a PCD, inclusive TEAArt. 89 da Lei nº 13.146/2015 e art. 1º, § 2º, da Lei nº 12.764/2012Autoridade policial e MP-BA; preservar dados sensíveis e documentos do vínculo.
Contribuição previdenciária descontada e não repassadaArt. 168-A do Código Penal, conforme o regime e os elementos legaisConciliação da folha com guias; ciência ao regime previdenciário, controle, polícia e MP-BA quando houver indícios.
IRRF ou contribuição social descontada ou cobrada e não recolhidaArt. 2º, II, da Lei nº 8.137/1990, se preenchidos seus requisitosConciliação fiscal; Receita Federal e autoridades de persecução, conforme competência.
Mero atraso, erro operacional ou insuficiência de caixa sem prova de desvioResponsabilidade administrativa, civil, de contas ou político-administrativa a apurarJustificativa, regularização, auditoria e reparação de dano comprovado; sem rótulo penal automático.
MPBA · Lei Complementar estadual nº 11/1996

Proteção de idosos, pessoas com deficiência e patrimônio público

O art. 72, IV, “c”, atribui ao Ministério Público a promoção de inquérito civil e ação civil pública para proteger interesses individuais indisponíveis, difusos e coletivos relativos, entre outros, a idosos e pessoas com deficiência. O mesmo artigo reserva ao MP a ação penal pública. O art. 267, IX e XIII, prevê áreas especializadas de Cidadania e de proteção das pessoas com deficiência e dos idosos; o inciso XXIII alcança moralidade administrativa e patrimônio público.

A ANGMCB pode representar e entregar um dossiê, mas não determinar a instauração, o enquadramento ou o resultado. Recebidos elementos idôneos, o MPBA avaliará, com independência funcional, a abertura de notícia de fato, procedimento civil, requisição de diligências ou medida judicial cabível, acompanhando a atividade policial nos limites constitucionais e legais.

Caso paradigma · Imperatriz-MA

Fiscalização previdenciária originou inquérito para apurar débito de R$ 503,6 milhões

Exemplo informativo de cooperação entre fiscalização tributária, polícia judiciária, Ministério Público, Tribunal de Contas e Justiça — sem antecipação de culpa.

Síntese da matéria

Segundo reportagem do g1 Maranhão publicada em 22 de julho de 2026, a Polícia Federal instaurou, em 21 de maio de 2026, inquérito para apurar possível apropriação indébita previdenciária relacionada a débito de R$ 503.668.255,31 da Prefeitura de Imperatriz. A apuração teve origem em representação da Receita Federal após fiscalização municipal.

A matéria informa que o prefeito Rildo Amaral e o secretário responsável por Administração e Finanças seriam ouvidos como investigados e que o procedimento tramitava no TRF da 1ª Região em razão do foro do prefeito. A PF solicitou atualização sobre pagamento, cobrança ou parcelamento e pediu mais 120 dias para as diligências.

Contraditório registrado

A Procuradoria-Geral do Município declarou que o débito seria referente a 2024, anterior à posse do atual prefeito, e afirmou ter instaurado tomada de contas especial, apresentado representação criminal ao MPF e ajuizado ação de improbidade. O ex-prefeito Assis Ramos declarou não ser citado nas investigações e mencionou parcelamentos de débitos acumulados.

Leitura jurídica: a instauração do inquérito não demonstra autoria, dolo ou culpa. O caso evidencia que auditoria, conciliação de dados, definição da competência, oitivas e controle institucional são necessários antes de qualquer responsabilização.

Referência ABNT

G1 MA. PF investiga débito previdenciário de R$ 503,6 milhões da Prefeitura de Imperatriz. São Luís, 22 jul. 2026. Disponível em: g1.globo.com/ma/maranhao. Acesso em: 5 ago. 2026.

Consultar cobertura corroborativa do Imirante

Controle previdenciário e fiscal

R$ 132,4 milhões sob escrutínio público.

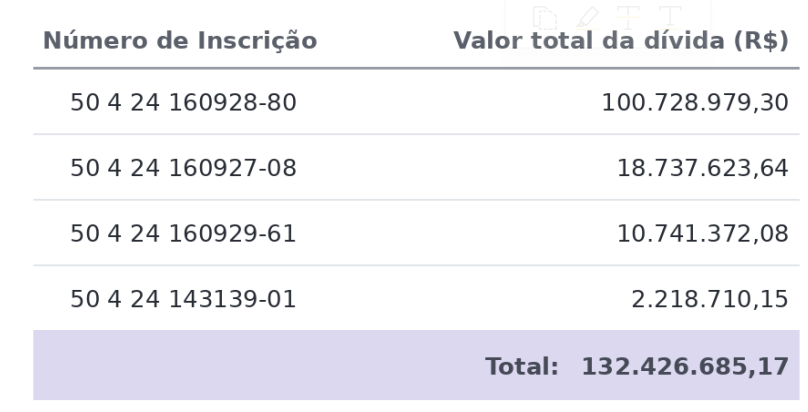
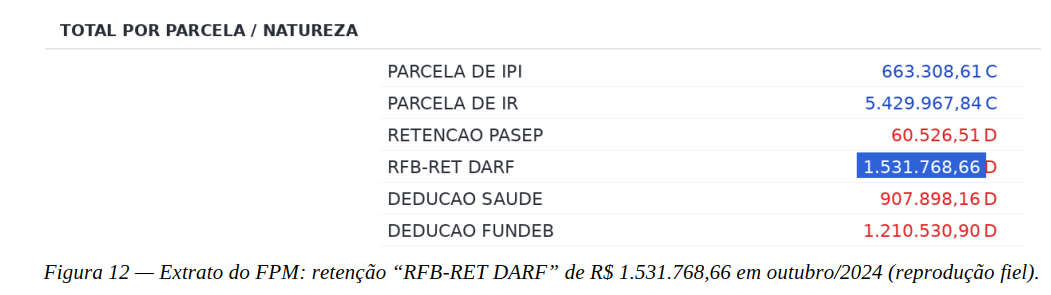
Documentos apresentados à ANGMCB reproduzem quatro inscrições que somam R$ 132.426.685,17 e um extrato com retenção de R$ 1.531.768,66 no FPM, em outubro de 2024, sob a rubrica “RFB-RET DARF”. A dimensão do valor exige explicação pública, cronológica e auditável — sem substituir prova por acusação.

Valor noticiadoR$ 132.426.685,17

Somatório exibido nas quatro inscrições reproduzidas.

Retenção apresentadaR$ 1.531.768,66

Rubrica “RFB-RET DARF” no extrato de outubro de 2024.

Situação probatóriaExige conferência

Saldo atual, origem, competências, parcelamentos e autoria devem ser confirmados em fontes oficiais.

Análise crítica institucional

Uma dívida dessa magnitude exige memória administrativa, não silêncio entre mandatos.

Se o valor estiver atualizado e corretamente vinculado ao Município, sua formação revela um problema grave de governança fiscal que pode atravessar diferentes gestões. A Lei de Responsabilidade Fiscal exige ação planejada e transparente, prevenção de riscos e correção de desvios. Não basta pagar parcelas por retenção automática: é preciso esclarecer como o passivo surgiu, quanto custaram juros e multas, quais alertas foram ignorados e quais decisões impedirão que a dívida continue crescendo.

A falta de uma trilha pública por competência — com obrigação, vencimento, declaração, pagamento, parcelamento, retenção e saldo — enfraquece a fiscalização da Câmara e da sociedade. O art. 31 da Constituição confere à Câmara o controle externo municipal, com auxílio do Tribunal de Contas. Já o art. 3º, § 10, da MP nº 2.129-6/2001 prevê, no contexto de acordo, retenção do FPM quando faltam pagamento de débito vencido ou de parcela, o que torna imprescindível publicar o acordo e a conciliação correspondente.

Responsabilização civil, penal, de contas ou político-administrativa depende de processo competente, nexo causal, individualização da conduta e elemento subjetivo exigido em lei. O rigor da cobrança pública está justamente em formular perguntas verificáveis e exigir documentos capazes de confirmar ou refutar cada hipótese.

Elemento divulgadoLeitura possívelProva ainda necessária
Quatro inscrições somando R$ 132,4 milhõesIndício documental de passivo federal atribuído ao Município na data da consulta.Extrato oficial atualizado, CNPJ, natureza de cada inscrição, competências, exigibilidade, parcelamentos e processos.
Rubrica “RFB-RET DARF” no FPMIndício de retenção federal vinculada a DARF, a conciliar com obrigação corrente ou acordo.Extrato integral, banco repassador, fundamento, competência, guia, acordo e baixa na conta do débito.
Hipótese de desconto sem repassePode justificar apuração se contracheques e declarações mostrarem valores descontados e não recolhidos.Folha individualizada, eSocial/DCTFWeb, DARFs, comprovantes, razão contábil e identificação dos ordenadores.
Hipótese de prejuízo por moraJuros e multas evitáveis podem representar dano a apurar.Memória de cálculo, vencimentos, disponibilidade financeira, decisões administrativas e nexo com cada agente.

Quesitos às instituições

Perguntas para transformar indignação em fiscalização documentada.

Cada órgão deve atuar apenas dentro de sua competência. As perguntas abaixo podem integrar ofícios, requerimentos de informação, audiência pública e representações, acompanhadas das figuras e dos documentos de origem.

Controle externo municipal · CF, art. 31

Câmara Municipal e vereadores

  1. Qual é a série histórica anual das quatro inscrições, separando principal, juros, multa, competência, origem do lançamento, parcelamentos e pagamentos em cada gestão?
  2. Quais pareceres, alertas, auditorias e decisões do TCM-BA trataram desses débitos, e quais providências a Câmara adotou diante de cada achado?
  3. Os valores retidos do FPM foram conciliados, mês a mês, com os acordos de parcelamento e com as obrigações previdenciárias correntes? Quem atestou essa conciliação?
  4. Qual impacto as retenções produziram sobre folha, saúde, educação e demais serviços, e qual plano plurianual de saneamento impede a transferência do passivo às próximas gestões?
  5. A Câmara convocará audiência pública com Finanças, Controle Interno, Procuradoria, contabilidade, RFB/PGFN e TCM-BA, assegurando documentos, respostas escritas e cronograma de cumprimento?
Triagem penal, preservação da prova e definição de atribuição

Delegados da Polícia Civil em Valença

  1. Há notícia-crime ou procedimento sobre eventual desconto previdenciário em folha sem o correspondente recolhimento, e quais documentos mínimos permitiriam distinguir dívida administrativa, inadimplemento e conduta penalmente típica?
  2. Foram preservados arquivos de folha, GFIP/eSocial, DCTFWeb, guias, ordens bancárias, extratos e registros de autorização capazes de individualizar atos, competências e agentes?
  3. Caso os fatos envolvam tributo federal, RGPS ou interesse direto da União, qual protocolo será adotado para remessa à Polícia Federal e ao Ministério Público Federal, sem perda da cadeia documental?
  4. Que medidas garantem apuração técnica, prazo razoável, ausência de interferência político-partidária e comunicação formal do andamento nos limites do sigilo legal?
Assistência jurídica aos necessitados · CF, art. 134

Defensoria Pública do Estado da Bahia

  1. Quais medidas de orientação e tutela podem proteger servidores e dependentes vulneráveis afetados por atraso salarial ou falha previdenciária, conforme os critérios legais de atendimento?
  2. É possível organizar atendimento coletivo para documentar dano alimentar, despesas médicas, juros e risco à continuidade de tratamento, preservando dados pessoais sensíveis?
  3. Quais pedidos de informação, providências extrajudiciais ou ações cabíveis podem assegurar acesso ao histórico do passivo e correção de vínculos previdenciários individuais?
Patrimônio público, cidadania e direitos indisponíveis

Promotorias de Justiça da Comarca de Valença

  1. Existem notícias de fato, inquéritos civis, ações ou termos de ajustamento relacionados à formação, renegociação ou retenção desse passivo, e quais resultados públicos podem ser informados?
  2. A evolução da dívida, os encargos moratórios e as retenções do FPM foram examinados quanto a dano ao erário, planejamento fiscal, transparência e eventual responsabilidade individual?
  3. Quais diligências podem requisitar a cronologia completa do débito, as conciliações contábeis e a identificação de decisões administrativas em cada competência?
  4. Se houver matéria federal, como será articulada a remessa ou atuação cooperativa com MPF, RFB, PGFN e PF, preservadas as atribuições constitucionais?
  5. Como serão protegidos idosos, pessoas com deficiência e dependentes cujo acesso a benefício ou serviço previdenciário tenha sido concretamente afetado?
Pesquisa, educação jurídica e atendimento comunitário supervisionado

Núcleos de Prática Jurídica da UNEB e da FACEMP

  1. Os núcleos podem desenvolver, sob supervisão docente, pesquisa documental sobre a evolução do passivo, decisões do TCM-BA, leis de parcelamento e execução orçamentária municipal?
  2. É viável oferecer clínica de acesso à informação e educação fiscal para auxiliar a sociedade a formular pedidos objetivos e interpretar respostas oficiais sem antecipar acusações?
  3. Que metodologia acadêmica pode estimar o custo de juros e multas e o efeito das retenções do FPM sobre políticas públicas, explicitando fontes, premissas e limites?
  4. Como orientar servidores a conferir CNIS, contracheques e recolhimentos, com consentimento, sigilo e encaminhamento aos órgãos competentes quando aparecer divergência?
Referência jornalística · ABNT NBR 6023:2018

VALENÇA: dívida previdenciária da Prefeitura supera R$ 132 milhões. Sul Bahia 1, [S. l.], 29 nov. 2024, 17h14. Disponível em: sulbahia1.com.br. Acesso em: 16 jul. 2026.

A página jornalística é fonte secundária. Os valores e a situação atual devem ser confirmados nos registros oficiais da PGFN/RFB e na contabilidade municipal.

Minuta para análise da Câmara

Garantia de pagamento, transparência e responsabilização dentro dos limites constitucionais.

A redação abaixo propõe que ao menos um terço dos vereadores subscreva a emenda à Lei Orgânica, conforme o art. 48 da norma local, e que o Executivo encaminhe o projeto reservado à sua iniciativa pelo art. 49, § 1º.

Bloco A

Proposta de Emenda à Lei Orgânica

Texto constitucional municipal, sujeito a dois turnos, interstício mínimo de dez dias e aprovação por dois terços.

  1. Art. 1º A Lei Orgânica do Município passa a assegurar que vencimentos, subsídios funcionais, proventos e pensões devidos pelo Município sejam pagos até o 5º dia útil do mês subsequente, admitido calendário mais favorável.
  2. Art. 2º É vedada a retenção, o corte, a redução ou o desvio de verba remuneratória, salvo desconto expressamente autorizado por lei, decisão judicial ou opção válida do titular.
  3. Art. 3º Verificado atraso, o Chefe do Executivo deverá, em até 24 horas, publicar justificativa documentada, fluxo de regularização e data prevista de pagamento, remetendo-os à Câmara e aos órgãos de controle.
  4. Art. 4º A alegação de caso fortuito ou força maior deverá identificar fato necessário cujos efeitos não poderiam ser evitados ou impedidos, nos termos do art. 393 do Código Civil. Insuficiência ordinária de planejamento não será presumida como excludente.
  5. Art. 5º O atraso injustificado autoriza fiscalização imediata da Câmara, auditoria do controle interno e representação ao Ministério Público do Estado da Bahia e ao TCM-BA, sem prejuízo de provocação do Tribunal de Justiça pela parte legitimada e pela via processual adequada.
  6. Art. 6º Nenhuma consequência criminal, cautelar, político-administrativa ou de perda do cargo será automática; serão observados competência, tipicidade, contraditório, ampla defesa e o Decreto-Lei nº 201/1967.
Bloco B

Anteprojeto de Lei do Executivo

Disciplina operacional da folha, contingência, proteção social, transparência e encaminhamento de indícios aos órgãos competentes.

  1. Art. 1º Esta Lei institui o calendário permanente da folha municipal e mecanismos de transparência, contingência e apuração do atraso.
  2. Art. 2º O pagamento dos servidores ativos, inativos e pensionistas da Administração Direta e Indireta ocorrerá, no máximo, até o 5º dia útil do mês subsequente, sem impedir pagamento anterior.
  3. Art. 3º São vedados retenção, apropriação, desvio, corte ou redução remuneratória sem base legal, decisão judicial ou autorização válida, preservada a irredutibilidade constitucional.
  4. Art. 4º No primeiro dia de atraso, o Executivo abrirá expediente público de contingência e, em até 24 horas, informará causa, montante, categorias atingidas, disponibilidade de caixa, medidas adotadas e data de quitação.
  5. Art. 5º A força maior ou o caso fortuito dependerá de prova documental do fato necessário e inevitável, conforme o art. 393 do Código Civil, com exame pelo controle interno e acesso dos órgãos fiscalizadores.
  6. Art. 6º Reconhecida a natureza alimentar dos vencimentos, o Município manterá canal sigiloso para comunicação e comprovação do impacto agravado do atraso sobre servidor idoso, servidor com deficiência, responsável por pessoa idosa ou com deficiência, responsável por filho atípico, mulher responsável por família monoparental ou servidor com dependente enfermo, vedada a exposição pública de dados de saúde.
  7. Art. 7º Demonstrado risco à alimentação, à moradia, à aquisição de medicamentos, ao tratamento de saúde ou ao cuidado indispensável do servidor ou de seus dependentes, o caso receberá triagem imediata e atendimento administrativo e social prioritário, sem suprimir o direito dos demais servidores e observadas as medidas legalmente disponíveis.
  8. Art. 8º O atraso injustificado implicará atualização monetária na forma definida em regulamento e não afastará pedido individual de reparação por dano comprovado.
  9. Art. 9º O Portal da Transparência divulgará calendário anual, execução mensal, justificativas de atraso e providências, vedada a exposição de dados pessoais ou sensíveis.
  10. Art. 10. Indícios de dolo, erro grosseiro, omissão relevante, apropriação ou desvio serão preservados e encaminhados: ao controle interno e à Câmara Municipal, para fiscalização e apuração político-administrativa; ao TCM-BA, para auditoria de contas; ao Ministério Público do Estado da Bahia e à autoridade policial, para análise civil e criminal; e ao Ministério Público do Trabalho apenas quando a matéria estiver compreendida em sua atribuição trabalhista. Associações e sindicatos poderão representar, reunir documentos e acompanhar os procedimentos, sem substituir a autoridade investigativa ou julgadora.
  11. Art. 11. Havendo elementos concretos de apropriação ou desvio de proventos, pensão, benefícios, remuneração ou rendimentos pertencentes a pessoa idosa ou com deficiência, inclusive pessoa com TEA para todos os efeitos legais, a documentação será comunicada imediatamente ao Ministério Público do Estado da Bahia e à autoridade policial para exame, respectivamente, do art. 102 da Lei nº 10.741/2003 e do art. 89 da Lei nº 13.146/2015, sem enquadramento penal automático pelo simples atraso salarial. A responsabilidade de prefeito observará ainda a Constituição e o Decreto-Lei nº 201/1967.
  12. Art. 12. Identificada divergência entre valores descontados na folha e os efetivamente declarados ou recolhidos, o Executivo realizará conciliação imediata do IRRF, das contribuições previdenciárias e dos demais repasses, preservará os registros contábeis e comunicará o regime previdenciário competente, a Receita Federal do Brasil e os órgãos de controle, conforme a natureza da verba. Indícios de não repasse intencional serão encaminhados ao MP-BA e à autoridade policial para exame dos tipos federais aplicáveis, inclusive do art. 168-A do Código Penal e do art. 2º, II, da Lei nº 8.137/1990, sem presunção de crime ou culpa.
  13. Art. 13. Documentos de saúde, deficiência, idade e dependência familiar serão tratados como dados pessoais sensíveis, em canal separado, com finalidade de proteger a subsistência e viabilizar o exercício de direitos. O acesso será restrito, registrado e limitado ao mínimo necessário; o compartilhamento seguro com autoridades competentes será permitido quando indispensável à proteção da vida, da integridade, do direito alimentar ou à apuração de possível ilícito, nos termos dos arts. 11 e 46 da LGPD.
  14. Art. 14. A regulamentação indicará responsáveis, fluxo de comunicação em até 24 horas, preservação de provas, conciliação entre folha, contabilidade e guias de recolhimento, controles de acesso, procedimento de reclamação, encaminhamento aos órgãos competentes e plano de continuidade da folha.
  15. Art. 15. Esta Lei entra em vigor na data de sua publicação, respeitadas a iniciativa legislativa competente e a adequação orçamentária.

Tese jurídico-administrativa

Mudança de calendário exige prova, motivação, transparência e proteção contra surpresa prejudicial.

Premissa condicionante. Se documentos demonstrarem que o Município pagou por mais de dez anos no último dia do mês e alterou a prática sem comunicação prévia, motivação acessível ou transição, causando encargos aos servidores, há fundamento para impugnação administrativa e controle judicial.

01

Confiança legítima

Uma prática pública, estável e prolongada pode gerar expectativa juridicamente relevante. Ela não congela para sempre a gestão, mas exige respeito à boa-fé, previsibilidade e efeitos prospectivos.

02

Motivação e publicidade

A competência de organizar a folha não autoriza surpresa arbitrária. Mudança com impacto alimentar deve indicar fundamento, alcance, data de início e medidas de transição.

03

Proporcionalidade

O interesse fiscal deve ser demonstrado e ponderado com o impacto em contas, crédito e subsistência dos servidores, buscando solução menos gravosa.

04

Providência adequada

Requerimento de informações, calendário anual, audiência pública, negociação e lei específica são caminhos institucionais; eventual ação depende de prova e análise jurídica individualizada.

Conclusão proposta: a Administração pode rever rotinas quando houver fundamento legal e interesse público, mas não deve transferir aos servidores, de forma abrupta e imotivada, o custo de uma alteração que afete verba alimentar. Pede-se disciplina permanente do prazo, comunicação prévia e transparência do cronograma.